赌钱app下载对该公司计较利润率的假定也比拟保守-澳门赌钱网-最新版
时间:2026-09-24 06:55 点击:104 次
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交往
客户端
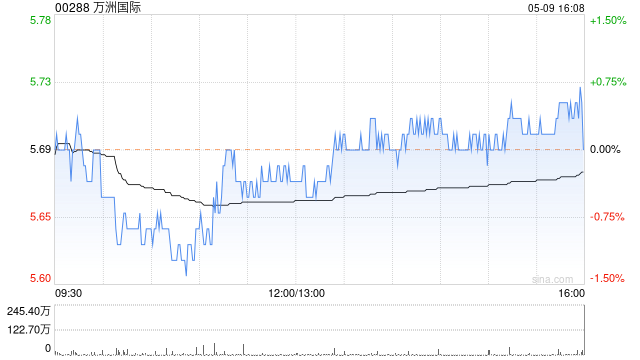
建银海外发布研报称,略上调万洲海外(00288)观点价2.2%,从9港元升至9.2港元,保管“跑赢大市”评级。该行基于中国商场销售通路有用拓展,收入远景愈加乐不雅,将2025及2026财年的中枢盈利预期均上调2.4%。同期,由于原料资本波动,对该公司计较利润率的假定也比拟保守。该行重申该公司的轮廓业务形态刚劲的践诺才调将相沿恒久增长,约7%的诱东谈主股息率也相沿其估值。
万洲海外2025年第三季度功绩强势,收入同比增7.9%,计较利润增长1.8%,销售强势势头主要受惠于:1)猪肉销量增长10.2%,归因于中国商场销售渠谈的有用拓展;2)包装肉品收入踏实增长5.1%,受惠于好意思国和欧洲商场的价钱高涨。综认为较毛利率压缩0.6个百分点,主要原因是:1)好意思国原材料资本高涨等;2)中国包装肉类居品转向高性价比居品,从而更好骄傲忽地者需求;3)欧洲生猪价钱下落牵累上游业务的盈利才调。
该行默示,中国销售渠谈的彭胀是一个要害。展望第四季收入增长5.8%以及计较利润率缩0.2个百分点至8.4%,原因包括:1)中国商场营销加快以及推出更多高性价比居品加大范围;2)好意思国商场资本升高。不外,笃信计较利润率会在2026财年迟缓改善,主要原因是销售杠杆(sales leverage)。
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:史丽君 赌钱app下载